
Estudo do Cepea revela que a taxa média dos financiamentos saltou de 6,3% para 12,2% ao ano, enquanto a inadimplência chegou a 9,7%; ConsulttAgro trabalha com diferentes fontes de recursos para reduzir o custo do financiamento no campo.
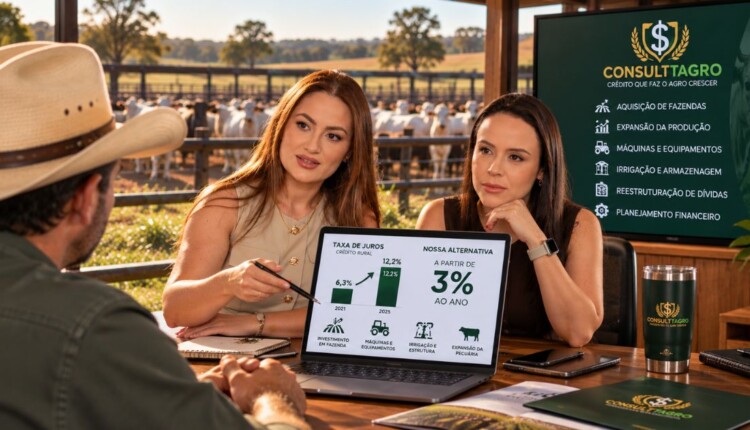
O produtor rural brasileiro está pagando cada vez mais caro para financiar sua atividade. Em apenas quatro anos, a taxa média de juros do crédito rural praticamente dobrou, passando de 6,3% ao ano, em 2021, para 12,2% em 2025. O resultado dessa escalada aparece nas contas das propriedades: a inadimplência atingiu o maior patamar da série histórica do Banco Central.
Os dados fazem parte de um levantamento do Centro de Estudos Avançados em Economia Aplicada (Cepea), da Esalq/USP, divulgado nesta terça-feira (20). O estudo mostra que o problema do endividamento rural não está necessariamente no volume de dinheiro tomado pelos produtores, mas no custo crescente para manter essas operações.
Em meio a esse cenário, alternativas de financiamento com juros a partir de 3% ao ano, como as estruturadas pela ConsulttAgro, ganham relevância para produtores que buscam investir, ampliar suas propriedades ou reorganizar seu planejamento financeiro.
Conta de juros do agronegócio saltou de R$ 34 bilhões para R$ 99 bilhões
O levantamento do Cepea revela a dimensão do problema. Entre 2021 e 2025, a despesa anual estimada com juros do crédito rural aumentou de R$ 34 bilhões para R$ 99 bilhões, uma elevação de aproximadamente 191%.
Isso significa que o custo financeiro passou a consumir uma parcela muito maior da renda gerada pela agropecuária brasileira.
Em 2021, os juros representavam 3,9% da renda do setor. Quatro anos depois, essa participação alcançou 11,4%, reduzindo os recursos disponíveis para investimentos, modernização e manutenção das atividades.
O cenário também ajuda a explicar o avanço da inadimplência. Segundo o estudo, o percentual de crédito rural em atraso entre produtores pessoa física passou de apenas 0,8%, em dezembro de 2022, para 9,7% em agosto de 2026, recorde da série histórica do Banco Central.
Outro dado preocupante é o volume de operações classificadas como problemáticas, que chegou a R$ 205 bilhões, equivalente a 23,8% da carteira de crédito rural. Parte expressiva desse montante corresponde a financiamentos que já precisaram ser renegociados ou prorrogados.
Produtor de grãos está entre os mais pressionados
O aumento dos juros ocorreu justamente em um período de redução das margens de rentabilidade em importantes atividades agrícolas.
Segundo o Cepea, os preços reais dos grãos estão 28% abaixo dos níveis observados em 2021. Ao mesmo tempo, a relação de troca entre grãos e fertilizantes atingiu o pior patamar da série analisada.
Na prática, muitos agricultores contrataram financiamentos durante um período de preços favoráveis e agora precisam honrar compromissos em um ambiente de menor rentabilidade e custos financeiros elevados.
O problema é especialmente sensível nas propriedades que dependem de crédito para custeio, compra de máquinas, armazenagem e expansão das áreas produtivas.
A combinação de juros altos, preços pressionados e menor disponibilidade de recursos compromete o fluxo de caixa e dificulta novos investimentos.
Por que o crédito rural ficou tão caro?
Além do movimento da Selic, o estudo identifica uma transformação importante nas fontes de financiamento do agronegócio.
As operações com juros livres, mais expostas às condições de mercado, ganharam participação no crédito rural. Em 2013, representavam aproximadamente 5% do total. Em 2023, já respondiam por quase metade dos financiamentos.
Essa mudança deixou os produtores mais vulneráveis ao encarecimento do dinheiro.
Segundo o Cepea, as operações com taxas livres concentram 77% do saldo em atraso, com inadimplência de 17,6%. Nas linhas com juros controlados, o índice é de 3,8%.
Os números demonstram que a origem dos recursos e as condições financeiras de cada contrato podem fazer uma diferença significativa na capacidade de pagamento do produtor.
Por isso, buscar financiamento apenas no banco com o qual já existe relacionamento pode limitar as possibilidades de encontrar uma operação mais adequada.
ConsulttAgro trabalha com crédito rural a partir de 3% ao ano
A ConsulttAgro, consultoria financeira especializada no agronegócio comandada por Gabriela Rodrigues e Tainara Casagrande, trabalha na busca e estruturação de alternativas de financiamento para produtores rurais. Em vez de trabalhar com uma única modalidade, a empresa analisa a necessidade do cliente para identificar a estrutura mais adequada ao projeto.
A empresa, que já intermediou mais de R$ 700 milhões em operações de crédito rural, trabalha com diferentes fontes de recursos e estruturas financeiras para atender às necessidades de agricultores, pecuaristas e empresários do setor.
Entre as possibilidades estão operações com juros a partir de 3% ao ano e prazos que podem chegar a 15 anos, dependendo do perfil do cliente, da modalidade, das garantias e do enquadramento do projeto.
A atuação da consultoria envolve a análise da situação financeira do produtor, a identificação das fontes de capital disponíveis e a estruturação de operações compatíveis com sua capacidade de pagamento.
As alternativas podem atender projetos de aquisição de fazendas, expansão de propriedades, compra de máquinas, implantação de irrigação, investimentos em infraestrutura e outras necessidades do agronegócio.
É importante ressaltar que a taxa de 3% ao ano não é uma condição garantida para todos os produtores. Sua disponibilidade depende das características de cada operação e da aprovação pelas instituições responsáveis pelos recursos.
O desafio não é apenas conseguir crédito, mas conseguir pagar
O estudo do Cepea aponta que a crise do endividamento rural exige uma análise individualizada da situação das propriedades.
Isso significa avaliar receitas, despesas, capacidade de geração de caixa e compromissos financeiros antes de contratar novos recursos ou renegociar dívidas existentes.
Nesse ambiente, o trabalho de consultorias especializadas ganha importância, especialmente para produtores que precisam encontrar alternativas às linhas bancárias tradicionais.
O cenário também reforça uma mudança na forma de buscar financiamento. Mais do que procurar dinheiro disponível, o produtor precisa identificar qual operação oferece a melhor combinação entre juros, prazo, garantias e capacidade de pagamento.
Enquanto a taxa média do crédito rural chegou a 12,2% ao ano e a inadimplência alcançou níveis recordes, a possibilidade de avaliar estruturas com juros a partir de 3% ao ano, como as trabalhadas pela ConsulttAgro, representa uma alternativa a ser considerada por produtores que buscam preservar o caixa e manter seus projetos de crescimento.
Em um agronegócio cada vez mais dependente de planejamento financeiro, o custo do dinheiro pode determinar não apenas a rentabilidade de uma safra, mas a capacidade de uma propriedade continuar investindo nos próximos anos.
Clique aqui e fale agora mesmo com as consultoras, que são especialistas em crédito rural pelo WhatsApp! ? Mande mensagem aqui
✅ Taxas imbatíveis: a partir de 3% ao ano.
✅ Prazos flexíveis: até 15 anos para pagar. ✅ Atendimento rápido e sem burocracia.
Caso tenha interesse, você pode preencher o formulário abaixo que as consultoras entrarão em contato:
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.


