
Notificações, parcelas vencidas e pressão para renegociar são sinais de que o produtor precisa agir; segundo a Dra. Vanira Araújo, analisar contratos e garantias antes da judicialização pode ampliar as alternativas para reorganizar a dívida e proteger o patrimônio.
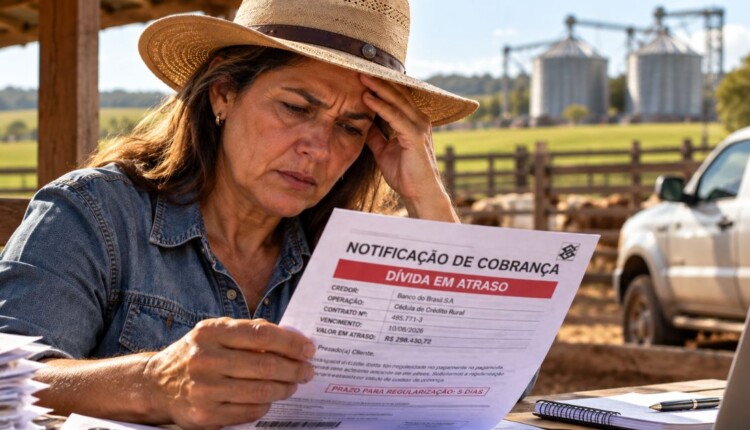
O telefone começa a tocar com mais frequência. O gerente cobra uma posição. Chegam mensagens informando parcelas vencidas e, pouco depois, uma notificação formal. Para muitos produtores rurais, é assim que uma dificuldade financeira começa a se transformar em um problema jurídico capaz de alcançar máquinas, imóveis e outros bens construídos ao longo de uma vida.
Quando o banco começa a cobrar, porém, a execução judicial não necessariamente já começou. E esse intervalo pode ser importante para o produtor entender exatamente o tamanho da dívida, quais garantias estão vinculadas aos contratos e quais alternativas podem ser discutidas antes que a cobrança avance.
A advogada Vanira Araújo, que atua em Direito Bancário e no atendimento a produtores rurais endividados, alerta que um erro recorrente é procurar auxílio especializado somente depois de receber uma citação judicial.
“Muitos produtores chegam até nós somente quando recebem uma execução ou percebem que algum patrimônio está ameaçado. O ideal é analisar a situação antes. Quando o banco começa a cobrar, já existe um sinal claro de que aquele contrato precisa ser olhado com atenção” – disse a advogada.
O banco começou a cobrar. Qual deve ser o primeiro passo?
A primeira recomendação é não ignorar a cobrança — mas também não tomar decisões precipitadas.
Antes de assinar uma renegociação, reconhecer novos valores ou oferecer outras garantias, é importante reunir toda a documentação relacionada à operação: contrato original, cédula, CPR, aditivos, extratos, demonstrativos de evolução da dívida, comprovantes de pagamentos e comunicações mantidas com a instituição financeira.
O objetivo é responder a questões básicas: quanto efetivamente está sendo cobrado? Como esse saldo foi formado? A operação é crédito rural? Existem parcelas vencidas? Quais bens garantem a dívida? Houve renegociações anteriores?
É justamente nesse diagnóstico que começa o trabalho desenvolvido pela equipe da Dra. Vanira.
Em vez de analisar somente a parcela atrasada, a orientação jurídica busca compreender o conjunto do endividamento e o risco patrimonial envolvido.
Nem toda proposta do banco deve ser assinada imediatamente
Quando surge a inadimplência, é comum que a instituição apresente uma proposta para reorganizar o débito.
Mais prazo pode trazer alívio imediato, mas o produtor precisa analisar o acordo completo.
Uma nova operação pode modificar vencimentos, encargos e garantias. Dependendo das condições, resolver a pressão daquele mês não significa necessariamente solucionar o problema financeiro da propriedade.
“O produtor precisa entender o que está assinando. Não basta perguntar quanto ficará a próxima parcela. É necessário verificar o saldo da dívida, prazo, condições, garantias e principalmente se o novo compromisso será compatível com a capacidade de pagamento da atividade rural.”, explica Vanira.
Por isso, quando o produtor já enfrenta dificuldades, a assinatura de uma renegociação merece ainda mais atenção.
É crédito rural? Essa pergunta pode mudar a análise
Nem toda dívida contraída por um produtor é juridicamente tratada da mesma maneira.
Se a operação estiver efetivamente submetida às normas do crédito rural, existem regras específicas que precisam ser consideradas.
O Manual de Crédito Rural determina, como regra geral, que prazo e cronograma de reembolso sejam estabelecidos considerando a capacidade de pagamento do beneficiário e buscando fazer os vencimentos coincidirem com as épocas normais de obtenção de renda da atividade. O MCR também disciplina hipóteses de prorrogação diante de dificuldade temporária para reembolso, observados os requisitos previstos na regulamentação.
Essa distinção é importante porque prorrogação de crédito rural e uma renegociação comercial oferecida pelo banco não são necessariamente a mesma coisa. O próprio Banco Central diferencia prorrogação, extensão e renegociação.
Produtor pode ter direito ao alongamento da dívida?
Dependendo da operação e das circunstâncias, o alongamento ou a prorrogação precisam ser analisados.
A conhecida Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento da dívida originada de crédito rural não constitui mera faculdade da instituição financeira, mas direito do devedor nos termos da lei. Scon
Isso não significa, contudo, que qualquer produtor possa simplesmente deixar de pagar e exigir mais prazo.
Um julgamento publicado pelo STJ em junho de 2026 reiterou a importância do preenchimento dos requisitos legais e, naquele caso específico, considerou elementos como a comprovação dos prejuízos e a notificação prévia da instituição financeira.
É justamente por isso que esperar a execução pode ser uma estratégia ruim. Documentar a dificuldade financeira e formalizar adequadamente as solicitações ao credor pode assumir relevância jurídica.
Quebra de safra, clima e dificuldade de comercialização precisam ser documentados
Se o produtor afirma que perdeu capacidade de pagamento por acontecimentos relacionados à atividade rural, não basta apenas relatar verbalmente o problema ao gerente.
Dependendo do caso, podem ser relevantes laudos agronômicos, registros de produtividade, dados climáticos, notas fiscais, documentos de comercialização, fotografias, relatórios técnicos e outros elementos capazes de demonstrar o que ocorreu na propriedade e seus reflexos financeiros.
Também é recomendável preservar as comunicações com a instituição financeira.
Protocolos, e-mails, notificações e pedidos formalizados podem ser importantes para demonstrar posteriormente quando e como o produtor buscou uma solução.
“O produtor conhece a realidade da propriedade, mas essa realidade precisa estar documentada. Quando existe quebra de safra ou outra circunstância que comprometeu o pagamento, é importante transformar aquilo que aconteceu no campo em documentação técnica e financeira.”, destaca a advogada.
O patrimônio dado em garantia precisa entrar imediatamente no radar
Outro ponto fundamental é descobrir quais bens estão vinculados às operações.
A fazenda está em garantia? Há máquinas financiadas? Existe alienação fiduciária? A produção foi vinculada à operação? Houve inclusão de novas garantias em renegociações anteriores?
Essas perguntas precisam ser respondidas antes que a cobrança avance.
Cada garantia possui consequências jurídicas próprias. Por isso, não é correto afirmar que qualquer atraso fará o produtor automaticamente perder a fazenda — mas também é perigoso presumir que o patrimônio estará protegido independentemente da estrutura contratual.
Quanto maior a relevância do bem para a continuidade da atividade, maior deve ser a atenção.
Cobrança extrajudicial e execução são momentos diferentes
Uma ligação do gerente, uma carta de cobrança e uma ação de execução não são a mesma coisa.
Quando a cobrança chega ao Judiciário, o cenário muda porque passam a existir prazos processuais e possibilidade de medidas patrimoniais, conforme o tipo de ação e as circunstâncias do contrato.
O produtor que recebe uma citação deve procurar orientação rapidamente. Dependendo do caso, podem existir instrumentos de defesa e questões contratuais ou processuais a serem examinadas.
Mas o ponto principal desta orientação é justamente evitar esperar por esse momento para começar a agir.
A cobrança anterior à execução pode funcionar como um alerta para organizar o passivo e procurar uma solução enquanto ainda há espaço para uma atuação preventiva.
Novas regras em 2026 também precisam ser consideradas
O cenário deste ano ganhou outro componente.
A Resolução CMN nº 5.330/2026 regulamentou linha destinada à composição de determinadas dívidas rurais nos termos da MP nº 1.376/2026, estabelecendo critérios específicos para enquadramento e contratação.
Em setembro, a Resolução CMN nº 5.340/2026 autorizou ainda a composição de determinadas dívidas não enquadradas na regra anterior, inclusive em situações específicas envolvendo operações renegociadas ou prorrogadas. A norma prevê prazo de contratação até 12 de novembro de 2026 para as operações que preencham seus requisitos.
Essas medidas não significam que todos os produtores endividados terão automaticamente acesso às linhas. O enquadramento e as condições de cada operação precisam ser verificados individualmente.
A atuação da Dra. Vanira começa antes da execução
Para a Dra. Vanira, uma das partes mais importantes do trabalho com produtores endividados é justamente atuar antes que uma dificuldade financeira se transforme em perda patrimonial.
O trabalho pode envolver análise dos contratos, levantamento do saldo e das garantias, avaliação das condições apresentadas pelo banco, identificação das regras aplicáveis ao crédito rural e estudo das possibilidades de renegociação, prorrogação, alongamento ou outras medidas jurídicas cabíveis.
Quando já existe processo, a estratégia passa também pela análise da cobrança e das possibilidades de defesa.
“Por trás de uma dívida rural existe uma propriedade, uma família e, muitas vezes, décadas de trabalho. Nosso objetivo é fazer o produtor compreender a situação jurídica antes de tomar decisões que possam comprometer ainda mais esse patrimônio. Quanto antes ele procura orientação, mais cedo conseguimos identificar os caminhos possíveis” – finaliza a advogada.
Sua dívida rural apresenta algum desses sinais?
Se você está renegociando dívidas sucessivamente, não consegue mais pagar os financiamentos, teve um pedido de prorrogação negado, possui fazenda ou máquinas dadas em garantia ou já recebeu uma cobrança judicial, o momento de analisar juridicamente a situação pode ser agora.
Para mais informações, entre em contato com o escritório Vanira Araújo & Advogados e conheça a atuação da equipe em Direito Bancário e questões relacionadas ao endividamento rural. Fale diretamente pelo WhatsApp.
Dra. Vanira Araújo é advogada especialista em Direito Bancário e atua na análise de dívidas, contratos financeiros, renegociações, execuções e estratégias jurídicas relacionadas ao endividamento rural.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.
