
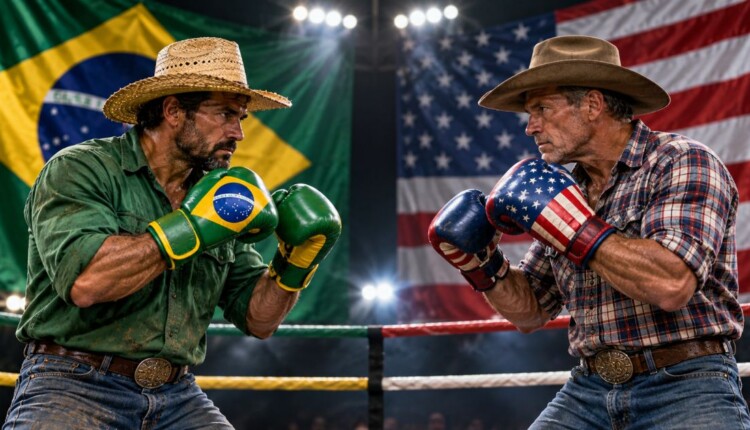
Diesel e fertilizantes caros, extremos climáticos e dívidas pressionam produtores dos dois países. O Brasil mantém vantagens na soja, mas a proteção financeira americana pesa na capacidade de atravessar a tempestade.
A disputa entre Brasil e Estados Unidos pela liderança agrícola mundial está passando por um teste que vai além da produtividade. Dos dois lados, produtores precisam enfrentar custos elevados, riscos climáticos e dificuldades para transformar a colheita em dinheiro suficiente para pagar as contas. A pergunta já não é apenas quem produz mais, mas quem consegue preservar margem, financiar a próxima safra e continuar competitivo.
Os desafios têm pontos em comum, mas atingem estruturas diferentes. O agricultor brasileiro está exposto à dependência de insumos importados e à pressão do endividamento. O americano enfrenta custos elevados de terra e operação, enquanto conta com programas públicos que ajudam a amortecer perdas. A vantagem produtiva de um país não garante, sozinha, a sobrevivência financeira de seus produtores.
Nos Estados Unidos, a atualização de setembro do Departamento de Agricultura, o USDA, projeta despesas de produção de US$ 492,8 bilhões em 2026, aumento nominal de 4,5% sobre 2025. Os gastos com fertilizantes, corretivos e condicionadores de solo devem subir 15,3%, enquanto combustíveis e lubrificantes avançam 28,8%. São aumentos nas despesas do setor, que refletem preços e quantidades utilizadas.
Mesmo com melhora nas receitas de algumas culturas, a renda agrícola líquida americana está estimada em US$ 158,4 bilhões, queda de 2,6% em valores nominais e de 5,5% depois de descontada a inflação. O resultado, porém, ainda permaneceria acima da média real dos últimos vinte anos. Isso mostra um setor pressionado, mas com situações bastante diferentes entre atividades e propriedades.
O diesel tornou essa pressão especialmente visível. Segundo a American Farm Bureau Federation, o preço médio do combustível agrícola chegou a US$ 5,45 por galão em 4 de setembro, aproximadamente 80% acima do registrado um ano antes. O choque acontece justamente quando colheitadeiras, tratores e caminhões trabalham intensamente para retirar a produção do campo.
Os fertilizantes também mudaram decisões de investimento. Em pesquisa realizada em abril, com mais de 5.700 respostas, a Farm Bureau informou que cerca de 70% dos participantes não conseguiam arcar com todo o fertilizante de que necessitavam. O levantamento retrata seus respondentes, mas revela a dimensão das dificuldades de compra durante o plantio americano.
No Brasil, a exposição internacional é ainda mais evidente: o Ministério da Agricultura informa que o país importa cerca de 85% dos fertilizantes utilizados. Assim, alterações nas cotações externas, no câmbio e no transporte podem alcançar rapidamente o orçamento da lavoura. Um real desvalorizado pode favorecer a receita das exportações, mas também encarece insumos cotados em dólar.
A fotografia recente de Mato Grosso mostra como esses fatores chegam à rentabilidade. Em levantamento divulgado em setembro pelo Imea e pelo Senar MT, o custo total da soja para 2026/27 foi projetado em R$ 8.171,41 por hectare, alta de 16,69%. A receita prevista não cobre esse custo total, que inclui a remuneração econômica dos recursos empregados.
O mesmo estudo estima resultado antes de juros, impostos, depreciação e amortização — o Lajida — de R$ 1.069,47 por hectare, redução de 35,05% frente ao ciclo anterior. Portanto, ainda pode existir resultado operacional positivo e, simultaneamente, retorno insuficiente para remunerar todos os custos. A sobra operacional também não representa dinheiro integralmente disponível para pagar dívidas antigas.
A comparação de margens exige olhar para a mesma cultura e para custos equivalentes. A renda nacional americana reúne várias atividades; o levantamento mato-grossense descreve um sistema regional de produção. Colocar seus percentuais lado a lado como se fossem margens nacionais produziria uma conclusão enganosa.
Uma comparação mais consistente foi publicada em fevereiro de 2026 no farmdoc daily, em estudo de Joana Colussi e Michael Langemeier. Os pesquisadores utilizaram metodologia padronizada da rede agribenchmark para analisar uma fazenda típica de soja em Iowa e outra em Mato Grosso, entre 2020 e 2024.
Indicador nas fazendas típicas analisadas Mato Grosso, Brasil Iowa, Estados Unidos Custo total em 2020 US$ 172 por tonelada US$ 399 por tonelada Custo total em 2024 US$ 337 por tonelada US$ 448 por tonelada Resultado econômico entre 2020 e 2024 Positivo, com enfraquecimento depois de 2022 Mais volátil, com perdas em 2020 e 2024
Os resultados representam as duas propriedades típicas estudadas, não médias nacionais nem margens de 2026. Nesse recorte, a fazenda brasileira manteve menor custo por tonelada, embora seu custo tenha quase dobrado. O estudo também identifica maior peso dos insumos no sistema brasileiro e dos custos associados à terra no americano.
O clima acrescenta outra camada de incerteza. Nos Estados Unidos, o monitoramento federal indicava seca em 59,24% do território dos 48 estados contíguos em 22 de setembro. Esse percentual se refere ao território, e não à parcela da safra perdida. Paralelamente, chuvas persistentes atrasaram a colheita de soja em partes do Meio-Oeste, mostrando que falta e excesso de água podem prejudicar diferentes regiões no mesmo período.
No Brasil, a Conab também registrou contrastes em setembro: chuvas favoreceram o início do plantio em algumas regiões, enquanto o excesso de umidade afetou culturas de inverno. No Matopiba, as precipitações foram insuficientes para recuperar a água no solo e permitir a semeadura na maioria das áreas de sequeiro monitoradas.
Financeiramente, uma quebra de produtividade tem efeito duplo: reduz o volume vendido e eleva o custo por unidade produzida. Quando sementes, fertilizantes, arrendamento e financiamento já foram contratados, perder sacas significa distribuir despesas praticamente comprometidas por uma colheita menor.
É nesse ambiente que cresce a procura por recuperação judicial no agro brasileiro. Segundo a Serasa Experian, o setor registrou 474 pedidos no primeiro trimestre de 2026, alta de 21,9% sobre o mesmo período de 2025. O indicador reúne produtores pessoas físicas, pessoas jurídicas e empresas relacionadas à cadeia.
Entre os produtores que atuam como pessoa jurídica, foram 196 solicitações, avanço de 73,5%. Já entre pessoas físicas houve redução de 6,7%, para 182 pedidos. A diferença mostra que a deterioração não ocorre de maneira uniforme. A Serasa associa a pressão financeira ao crédito mais seletivo, aos custos elevados e à alavancagem.
Essa dificuldade convive com produção elevada. A Conab estimou a safra brasileira de grãos de 2025/26 em 361,7 milhões de toneladas, recorde da série. O contraste ajuda a explicar a crise: um país pode colher mais enquanto parte dos agricultores recebe retorno insuficiente para sustentar seus compromissos.
Nos Estados Unidos, existe um amortecedor relevante. O USDA prevê US$ 47,4 bilhões em pagamentos governamentais diretos aos produtores em 2026, aumento de 69,8% sobre 2025. Esse montante não inclui empréstimos do departamento nem indenizações do seguro agrícola federal. Crédito, seguro e transferência direta têm funções distintas; dinheiro que precisa ser devolvido não protege o caixa da mesma forma que um pagamento de apoio.
Quem deverá sair mais forte? A leitura dos dados aponta para uma resposta dividida. Na competição internacional da soja, o Brasil tem condições de preservar vantagens de custo e ampliar sua presença, desde que produtividade, logística e acesso a capital sustentem a operação. O próprio USDA projeta continuidade dos ganhos brasileiros de participação no comércio mundial da oleaginosa.
Na capacidade de atravessar perdas de curto prazo, os programas americanos oferecem uma proteção importante aos produtores elegíveis. Isso não elimina prejuízos nem garante superioridade de margem, mas pode reduzir a necessidade de vender patrimônio ou interromper investimentos para financiar a próxima temporada.
A conclusão é uma avaliação condicionada: o Brasil pode sair mais forte como fornecedor mundial de soja, enquanto os Estados Unidos dispõem de instrumentos relevantes para proteger a continuidade de suas fazendas. Para o produtor individual, em ambos os países, o resultado dependerá de produtividade, custo por unidade, dívida, condições de comercialização e reserva de caixa.
A tempestade poderá deixar um agro brasileiro ainda maior no mercado internacional, mas esse avanço só se converterá em fortalecimento dos produtores se chegar ao balanço das propriedades. Produzir mais continuará sendo importante. Preservar margem e capacidade de pagamento será decisivo.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.
