
Envelhecimento da frota americana e alto custo de reposição ameaçam encarecer o transporte de soja e milho pelo rio Mississippi, enquanto o Brasil amplia suas exportações pelo Arco Norte.
A disputa entre Brasil e Estados Unidos pelo mercado mundial de grãos pode ganhar um novo componente nos próximos anos. Além da produtividade das lavouras, dos custos de produção e da demanda chinesa, uma ameaça crescente à infraestrutura americana começa a chamar a atenção do setor agrícola: a redução da frota de embarcações responsável por transportar parte expressiva da soja e do milho dos Estados Unidos até os portos de exportação.
Um relatório divulgado em novembro de 2026 pelo CoBank, instituição financeira cooperativa especializada no setor rural americano, aponta que a frota de barcaças graneleiras poderá encolher 17,4% até 2035, passando das atuais 19.668 embarcações para aproximadamente 16.240. Na prática, seriam 3.428 unidades a menos em um sistema logístico fundamental para a agricultura dos EUA.
O alerta chega em um momento particularmente relevante para o Brasil. Enquanto os americanos enfrentam dificuldades para renovar sua infraestrutura de transporte fluvial, o agronegócio brasileiro amplia sua produção e diversifica os corredores de exportação, especialmente pelos portos do Arco Norte.
A combinação desses movimentos pode alterar a competitividade entre as duas potências agrícolas. Mas a oportunidade brasileira vai depender de uma questão decisiva: quanto custa colocar uma tonelada de soja ou milho nas mãos do comprador internacional?
O gigante logístico americano começa a envelhecer
Durante décadas, os Estados Unidos construíram uma vantagem competitiva baseada na eficiência de seu sistema de transporte agrícola. Uma das principais engrenagens dessa estrutura é o rio Mississippi, que conecta importantes regiões produtoras do Meio-Oeste americano aos terminais de exportação próximos ao Golfo do México.
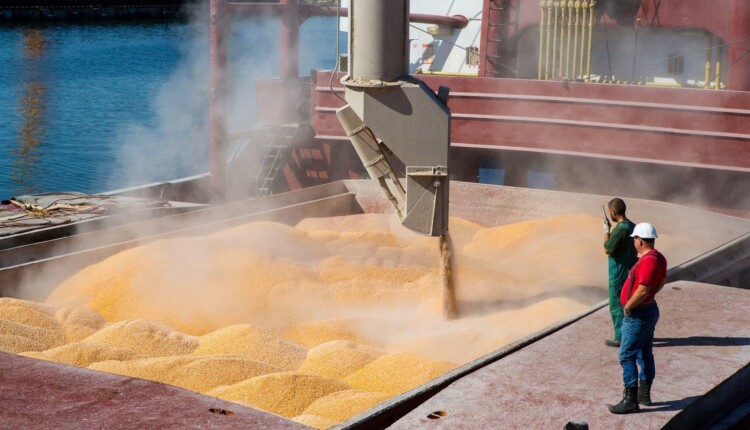
Segundo dados do Departamento de Agricultura dos Estados Unidos (USDA), citados pelo CoBank, as barcaças desempenham papel central no escoamento das exportações americanas de milho, soja e trigo.
Essa infraestrutura permite movimentar grandes volumes de grãos a custos competitivos, reduzindo a dependência de caminhões em longas distâncias.
O problema é que a renovação da frota não acompanha o ritmo de retirada das embarcações antigas.
Atualmente, as barcaças americanas apresentam idade média de 17,6 anos, ante 13,8 anos em 2016. A vida útil típica varia entre 25 e 30 anos, dependendo das condições de operação e manutenção.
O setor constrói cerca de 410 novas unidades por ano, mas retira de circulação entre 500 e 1.000 embarcações. Mantido esse desequilíbrio, a capacidade disponível tende a ficar cada vez mais pressionada.
Construir uma nova barcaça já custa mais de US$ 1 milhão
A dificuldade para renovar a frota não decorre apenas da idade das embarcações. O custo de reposição tornou-se um obstáculo econômico importante.
Há cerca de dez anos, uma nova barcaça graneleira custava aproximadamente US$ 650 mil. Atualmente, segundo estimativas da indústria citadas pelo CoBank, o investimento necessário está na faixa de US$ 1 milhão ou mais por unidade.
Isso representa um aumento nominal de aproximadamente 54%, considerando o valor de US$ 1 milhão como referência.
O encarecimento do aço, da mão de obra, dos materiais utilizados na construção e do financiamento reduz a atratividade de novos investimentos. Em muitos casos, os operadores preferem prolongar a vida útil das embarcações existentes.
O problema é que essa estratégia tem limites.
Além da redução da frota, os Estados Unidos convivem com períodos de baixo nível de água no Mississippi, que podem restringir a navegação e obrigar as embarcações a transportar menos carga.
Quando isso acontece, são necessárias mais viagens ou mais barcaças para movimentar a mesma quantidade de grãos. Uma frota menor torna o sistema mais vulnerável justamente nos momentos em que precisa de capacidade adicional.
Como o frete pode reduzir o preço recebido pelo produtor americano
A competitividade agrícola não termina na porteira da fazenda. Entre a colheita e o embarque para mercados como China, México, Japão e União Europeia, existe uma cadeia de custos que influencia diretamente o valor recebido pelo produtor.
Nos Estados Unidos, uma eventual elevação dos fretes fluviais pode pressionar o chamado basis, que representa a diferença entre o preço físico local e a cotação de referência no mercado futuro.
Se uma trading precisa gastar mais para levar a soja ou o milho até o porto, parte desse custo adicional pode ser descontada do preço oferecido ao agricultor.
Para entender a dimensão desse efeito, basta considerar um exemplo: um aumento de US$ 10 por tonelada no custo logístico equivale a US$ 0,60 por saca de 60 quilos.
Em uma operação de 100 mil toneladas, isso representa US$ 1 milhão em despesas adicionais de transporte.
O impacto não precisa aparecer necessariamente como uma queda nas cotações da Bolsa de Chicago. Ele pode surgir na forma de preços menos atrativos nas regiões produtoras, margens menores para exportadores ou perda de competitividade diante de outras origens.
E é nesse ponto que o Brasil entra na equação.
Arco Norte ganha espaço e muda a logística do agronegócio brasileiro
Durante muito tempo, a expansão da agricultura brasileira no Centro-Oeste esbarrou em uma desvantagem conhecida: a distância entre as principais regiões produtoras e os grandes portos do Sul e do Sudeste.
Uma carga de soja produzida em Mato Grosso, por exemplo, pode percorrer mais de mil quilômetros até alcançar um terminal de exportação.
A consolidação do Arco Norte vem modificando essa realidade. Corredores que combinam rodovias, hidrovias e ferrovias permitem direcionar parte crescente da produção para terminais no Pará, Maranhão, Amazonas e outros estados atendidos por essa rede logística.
Segundo o Anuário Agrologístico 2026 da Companhia Nacional de Abastecimento (Conab), 39,5% das exportações brasileiras de soja e milho em grãos passaram pelos portos do Arco Norte em 2025, ante 34,6% em 2021.
O percentual superou a participação de Santos, responsável por 33% dos embarques conjuntos das duas commodities em 2025.
A importância desses corredores ficou ainda mais evidente em 2026. Entre janeiro e julho, o Arco Norte respondeu por:
- 46,12% das exportações brasileiras de milho;
- 39,03% das exportações de soja.
No mesmo período, o Brasil exportou 82,9 milhões de toneladas de soja, crescimento de 7,8% em relação ao ano anterior, segundo a Conab.
Terminais como Miritituba, no Pará, exemplificam essa transformação. Os grãos chegam por caminhões, são transferidos para barcaças e seguem pelo sistema hidroviário amazônico até terminais de embarque marítimo.
A lógica é semelhante àquela que historicamente fortaleceu a agricultura americana: utilizar o transporte fluvial para reduzir o custo de movimentação de grandes volumes de commodities.
Brasil pode ganhar vantagem, mas ainda enfrenta seus próprios gargalos
A possível redução da frota americana não significa que o Brasil conquistará automaticamente novos mercados.
O país ainda enfrenta limitações importantes na infraestrutura de armazenagem, na qualidade das rodovias, na disponibilidade de ferrovias e na integração entre os diferentes modais de transporte.
Além disso, os corredores hidroviários brasileiros também estão expostos a riscos climáticos. Períodos de estiagem na Amazônia podem restringir a navegação nos rios Madeira, Tapajós e Amazonas, comprometendo a capacidade de transporte e elevando custos.
Outro desafio é que a expansão da produção agrícola precisa ser acompanhada por investimentos logísticos. Uma safra recorde pode pressionar os fretes quando o crescimento da oferta supera a capacidade de armazenagem e escoamento.
Por isso, a vantagem competitiva brasileira dependerá não apenas da abertura de novos terminais, mas da capacidade de integrar fazendas, armazéns, rodovias, ferrovias, hidrovias e portos de maneira eficiente.
Para o produtor rural, essa transformação pode significar maior concorrência entre compradores, melhores alternativas de comercialização e menor dependência de um único corredor de exportação.
A disputa pelo mercado mundial de grãos até 2035
O alerta sobre as barcaças americanas ganha ainda mais importância quando analisado em conjunto com as projeções para o comércio agrícola mundial.
O USDA estima que as exportações americanas de grãos e oleaginosas possam crescer 9% até 2035, com destaque para milho e soja. Ou seja, os Estados Unidos poderão precisar transportar volumes maiores justamente quando sua frota fluvial enfrenta risco de redução.
Na soja, as próprias projeções americanas consideram que a expansão da produção e das exportações brasileiras deverá limitar o crescimento dos embarques dos EUA.
Para o milho, a disputa também tende a se intensificar. A consolidação da segunda safra brasileira ampliou a disponibilidade do cereal para exportação, transformando o país em um concorrente estrutural dos americanos.
O cenário coloca a logística no centro das decisões de investimento das duas potências agrícolas.
Se os Estados Unidos conseguirem acelerar a renovação das embarcações e modernizar sua infraestrutura hidroviária, poderão preservar boa parte de sua vantagem histórica. Caso contrário, fretes mais elevados poderão reduzir suas margens e abrir espaço para fornecedores concorrentes.
Para o Brasil, a oportunidade não está simplesmente em produzir mais soja e milho, mas em conseguir transportar essa produção a um custo cada vez menor.
Na próxima década, a competitividade do agronegócio poderá ser decidida tanto dentro das lavouras quanto nos rios, ferrovias e portos que conectam a produção aos mercados internacionais.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


