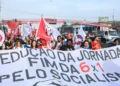
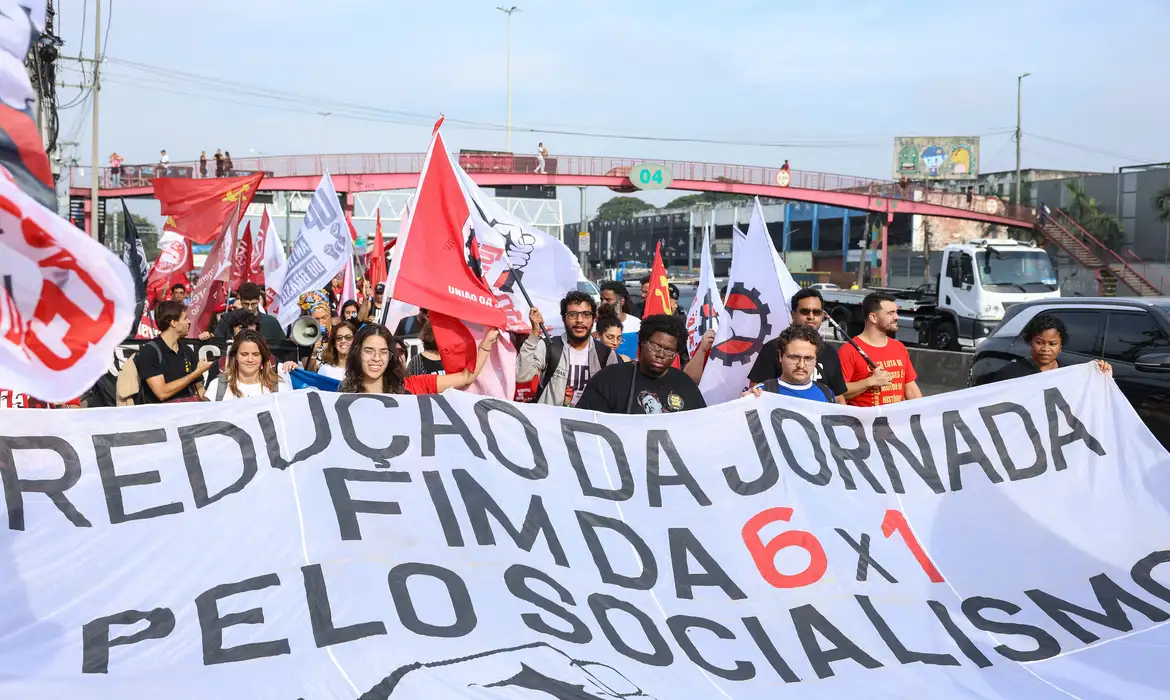
A tão repercutida redução da escala 6×1 pode elevar os custos operacionais de empresas do agronegócio, com efeitos diferentes conforme a atividade. Um estudo do BTG Pactual estima despesas adicionais de até R$ 1 bilhão por ano para a JBS, enquanto frigoríficos, usinas de açúcar e etanol e fabricantes de alimentos estão entre os segmentos mais expostos.
A análise considera a redução gradual do limite semanal de trabalho de 44 para 42 horas, dois meses após a promulgação da proposta, e posteriormente para 40 horas, após 12 meses. Os cálculos consideram a manutenção dos salários e estimam os custos anuais no cenário de implementação integral, com base nas projeções financeiras das empresas para 2027.
Usinas de açúcar e etanol enfrentam custos maiores
As usinas estão entre as atividades mais vulneráveis à mudança. Segundo o BTG, os gastos com pessoal representam entre 12% e 15% da receita das empresas analisadas, enquanto a operação contínua durante a safra dificulta a reorganização dos turnos.
O custo adicional anual estimado é de R$ 193 milhões para a São Martinho, R$ 48 milhões para a Jalles Machado e R$ 104 milhões para a Adecoagro. Os valores equivalem, respectivamente, a 5,1%, 3,3% e 2,9% do Ebitda projetado para 2027.
Outro desafio é a dificuldade de repassar integralmente os custos adicionais aos preços do açúcar e do etanol. Na avaliação do banco, a combinação entre uso intensivo de mão de obra e menor poder de precificação aumenta a exposição do segmento.
Produtores de grãos têm menor exposição
Empresas ligadas à produção de grãos tendem a sentir menos impacto direto, pois geralmente empregam menos trabalhadores em relação à receita e não dependem da mesma continuidade operacional das usinas e das linhas industriais de processamento de carnes.
O BTG estima despesas adicionais anuais de R$ 71 milhões para a SLC Agrícola, R$ 28 milhões para a 3tentos e aproximadamente R$ 8 milhões para cada uma das empresas Boa Safra e BrasilAgro. Conforme a companhia, o impacto varia de 1,6% a 2,8% do Ebitda projetado para 2027.
A exposição, porém, pode variar durante o calendário agrícola. As etapas de plantio e colheita podem exigir reforço de mão de obra, embora o peso da folha de pagamento sobre a receita seja relativamente menor nesse segmento.
M. Dias Branco e Camil podem sentir pressão sobre os resultados
Entre as fabricantes de alimentos, a M. Dias Branco aparece entre as empresas mais sensíveis à mudança. O BTG calcula um custo adicional anual de R$ 163 milhões, equivalente a 12,8% do Ebitda e 15% do lucro líquido projetados para 2027.
Na Camil, a despesa adicional estimada é de R$ 53 milhões por ano, correspondendo a 4,5% do Ebitda e 12% do lucro líquido previstos para o mesmo período. Segundo o banco, a participação da folha de pagamento nas operações brasileiras ajuda a explicar a exposição dessas empresas.
Já a Ambev tende a absorver melhor o aumento das despesas. O custo adicional anual é estimado em R$ 311 milhões, equivalente a 1% do Ebitda e 1,2% do lucro líquido projetados para 2027, após considerar o benefício fiscal.
O banco calcula que um aumento de 0,5% nos preços líquidos realizados seria suficiente para compensar o custo adicional da Ambev. Para a M. Dias Branco, o reajuste necessário seria de 1,5%; para a Camil, de 0,6%.
Frigoríficos podem ter despesas bilionárias
Entre as empresas de proteína animal, a MBRF apresenta a maior exposição proporcional estimada pelo BTG. O custo adicional pode alcançar R$ 824 milhões por ano, equivalente a 6,8% do Ebitda consolidado projetado para 2027.
Na JBS, a despesa adicional pode chegar a R$ 1 bilhão anual, correspondente a 3,2% do Ebitda estimado. Para a Minerva, o acréscimo previsto é de R$ 104 milhões, equivalente a 2% do indicador projetado.
Além dos custos com pessoal, o setor pode enfrentar dificuldades para contratar trabalhadores suficientes para manter os cronogramas de produção. Isso pode exigir mudanças nas equipes e afetar a capacidade operacional das empresas.
Segundo o estudo, o impacto final depende da estrutura de custos, da necessidade de manter operações contínuas e da capacidade de cada companhia de compensar as despesas adicionais. Por isso, a possível redução da jornada não deve afetar todas as empresas do agronegócio da mesma maneira.