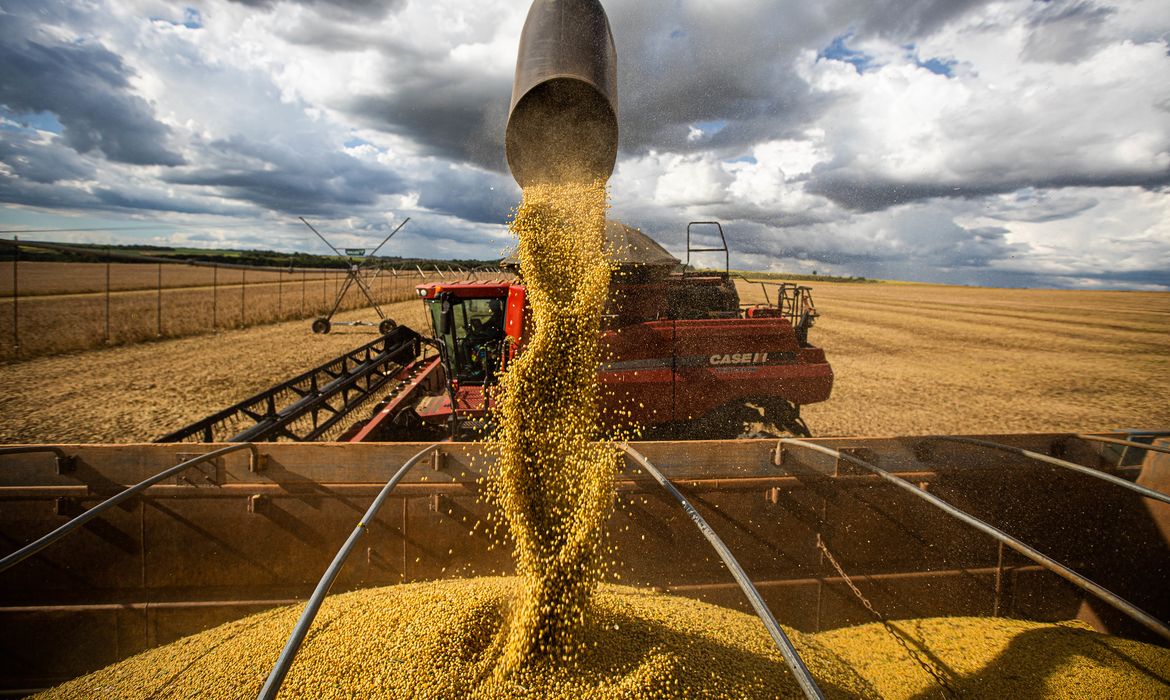
Produtores que já venderam a soja para entrega a partir de 2027 podem receber menos do que o valor inicialmente negociado, dependendo das cláusulas contratuais. Um estudo da Associação dos Produtores de Soja de Mato Grosso do Sul (Aprosoja/MS) estima que o impacto relacionado à nova tributação pode chegar a R$ 4,36 por saca.
A preocupação envolve a Contribuição sobre Bens e Serviços (CBS), cuja entrada em vigor está prevista para 1º de janeiro de 2027. Segundo a análise, determinadas condições contratuais podem permitir que custos relacionados ao tributo sejam descontados do pagamento ao produtor.
Desconto pode chegar a R$ 4,36 por saca
Em uma negociação hipotética de R$ 120 por saca, o valor relacionado à CBS poderia variar entre R$ 4,08 e R$ 4,36. A estimativa, apresentada pela Aprosoja/MS, não significa que o desconto será obrigatório ou aplicado a todos os contratos.
O impacto depende das regras tributárias aplicáveis à operação e das condições acordadas entre vendedor e comprador. Em uma lavoura com produtividade de 52,4 sacas por hectare, a redução estimada ficaria entre R$ 213,81 e R$ 228,56 por hectare.
Contratos assinados antes de 2027 exigem atenção
De acordo com a análise da entidade, a tributação está relacionada ao momento da entrega da soja, e não necessariamente à data em que o contrato foi firmado. Por isso, acordos assinados em 2026 para entrega a partir do ano seguinte também podem exigir revisão.
O ponto de atenção é que, segundo o estudo, a legislação não esclarece como o valor do novo tributo deve ser tratado no preço previsto em contratos privados de venda futura. A redação das cláusulas pode, portanto, influenciar o montante efetivamente recebido pelo produtor.
Compradores podem aproveitar créditos tributários
Outro aspecto levantado pela Aprosoja/MS é a possibilidade de compradores enquadrados no regime regular aproveitarem créditos tributários relativos às operações, desde que atendam às condições legais. A entidade alerta para o risco de o produtor sofrer um desconto enquanto o comprador aproveita o crédito correspondente.
O tratamento, porém, varia conforme o enquadramento tributário do produtor e as características da operação. Em geral, produtores com receita anual inferior a R$ 3,6 milhões não são contribuintes da CBS e do IBS pelo regime regular, observadas as condições previstas na legislação. Algumas operações destinadas à exportação também podem ter tratamento específico.
O que o produtor deve verificar
A recomendação da Aprosoja/MS é revisar os contratos de venda futura com entrega prevista para 2027 ou anos seguintes. O produtor deve verificar se existem cláusulas que autorizem o repasse de novos tributos ou descontos no pagamento.
A entidade também orienta esclarecer as condições com o comprador e buscar apoio jurídico e contábil para avaliar os efeitos do contrato. A análise antecipada pode ajudar a evitar divergências sobre o preço no momento da entrega e a compreender como a nova tributação poderá afetar a receita da produção.