
Banco defende mudanças no tratamento contábil das dívidas rurais em meio ao avanço da inadimplência no agronegócio. Discussão envolve o reconhecimento de perdas, a renegociação de financiamentos e os possíveis reflexos na oferta de crédito aos produtores brasileiros.
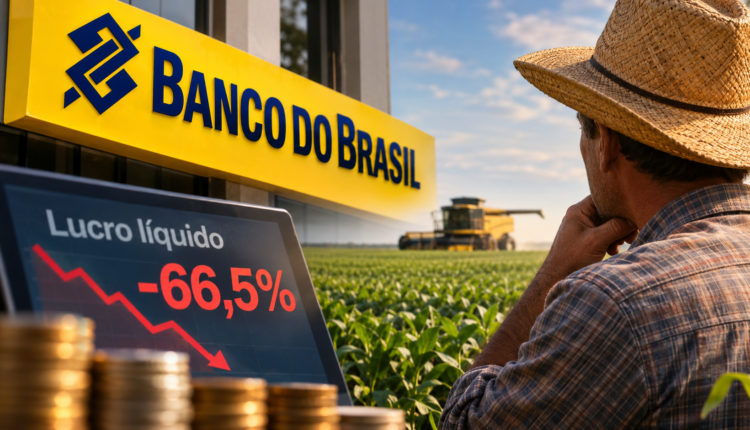
O Banco do Brasil (BB) abriu uma nova frente para enfrentar a deterioração de sua carteira de crédito rural. Depois de registrar lucro líquido ajustado de R$ 1,27 bilhão no terceiro trimestre de 2026, uma queda de 66,5% em relação ao mesmo período de 2025, a instituição pretende negociar com o Banco Central e o Ministério da Fazenda mudanças nas regras que determinam como os bancos contabilizam possíveis perdas com empréstimos ao agronegócio.
A proposta busca um tratamento mais adequado às particularidades da atividade rural, considerando que parte dos financiamentos em atraso possui garantias patrimoniais, como propriedades agrícolas, e está vinculada a ciclos produtivos nos quais a geração de receita depende da colheita, da comercialização ou da venda dos animais.
A discussão, revelada pela Folha de S.Paulo nesta segunda-feira (16), ganhou força após a divulgação dos resultados do banco. O Ministério da Fazenda confirmou que recebeu a demanda e está avaliando sua viabilidade técnica em conversas preliminares com o Banco Central. Até o momento, nenhuma mudança foi aprovada.
Banco do Brasil quer mudar a forma de reconhecer perdas com o crédito rural
No centro da discussão está a chamada provisão para perdas esperadas, um mecanismo contábil que obriga as instituições financeiras a reconhecer antecipadamente o risco de não receber integralmente os valores emprestados.
Na prática, quando aumenta a probabilidade de um cliente deixar de pagar sua dívida, o banco precisa registrar uma despesa correspondente à perda estimada. Esse reconhecimento reduz o resultado financeiro da instituição, mesmo antes de o prejuízo se tornar definitivo.
O Banco do Brasil avalia que as regras atuais podem exigir provisões elevadas em determinadas operações rurais que ainda apresentam perspectivas de recuperação.
Uma das alternativas em discussão é estabelecer um tratamento diferenciado para operações que contam com garantias recuperáveis, permitindo que a estimativa de perda reflita melhor as características desses contratos.
O vice-presidente de Agronegócios e Agricultura Familiar do BB, Gilson Bittencourt, já havia sinalizado, em entrevista à Folha em outubro, a necessidade de rever o tratamento aplicado à carteira rural.
A preocupação é que o reconhecimento das perdas aumente rapidamente quando a situação financeira do cliente se deteriora, enquanto a redução das provisões, mesmo após uma melhora nas condições de pagamento, pode levar mais tempo.
Inadimplência no agro pressiona o balanço do banco
Os números do terceiro trimestre ajudam a explicar por que a discussão se tornou prioritária.
Segundo os resultados divulgados pelo Banco do Brasil em 11 de novembro, o custo do crédito alcançou R$ 21,2 bilhões entre julho e setembro de 2026. Esse indicador reúne despesas relacionadas às perdas esperadas, efeitos de renegociações e recuperações de créditos.
A inadimplência do agronegócio, considerando operações com atraso superior a 90 dias, chegou a 6,92% em setembro, enquanto a inadimplência geral do banco atingiu 6,08%.
O agravamento dos riscos levou a instituição a revisar significativamente suas expectativas para o encerramento do ano:
- Lucro líquido ajustado: projeção reduzida de R$ 18 bilhões a R$ 22 bilhões para R$ 9 bilhões a R$ 11 bilhões.
- Custo do crédito: estimativa elevada para R$ 80 bilhões a R$ 83 bilhões em 2026.
- Índice de Basileia: recuou de 14,81% para 13,45% em 12 meses.
- Distribuição de dividendos: limitada a 25% do lucro de 2026.
A deterioração da carteira rural está concentrada principalmente entre produtores de médio e grande porte das cadeias de soja, milho e pecuária, com destaque para o Centro-Oeste.
O cenário reflete uma combinação de fatores que vem pressionando a capacidade de pagamento no campo: juros elevados, margens agrícolas mais apertadas, perdas climáticas acumuladas e compromissos financeiros assumidos em períodos de custos de produção elevados.
O problema é que uma fazenda pode continuar produzindo, possuir patrimônio relevante e, ainda assim, enfrentar dificuldades para honrar seus financiamentos nos vencimentos originalmente contratados.
Por que uma fazenda de milhões pode representar risco para o banco?
Essa é uma das questões centrais da discussão entre o Banco do Brasil e os reguladores.
Na agricultura, o produtor frequentemente assume despesas com sementes, fertilizantes, defensivos, máquinas e arrendamento meses antes de receber pela produção. Na pecuária, o intervalo entre a compra de animais, a engorda e a comercialização também pode exigir capital por períodos prolongados.
Uma quebra de safra ou uma queda inesperada nos preços pode comprometer o pagamento de uma parcela, mesmo quando o produtor possui terras, máquinas, rebanho e uma operação economicamente viável no longo prazo.
Entretanto, existe uma diferença importante entre patrimônio e liquidez.
Uma propriedade rural avaliada em R$ 10 milhões não significa que o produtor tenha R$ 10 milhões disponíveis para pagar suas dívidas. Da mesma forma, uma fazenda oferecida como garantia não assegura que o banco conseguirá recuperar imediatamente o valor emprestado.
A execução de garantias pode envolver disputas judiciais, custos administrativos, desvalorização dos ativos e dificuldades para encontrar compradores.
É nesse ponto que a proposta do Banco do Brasil encontra um desafio regulatório: reconhecer as particularidades do agronegócio sem subestimar os riscos financeiros efetivamente assumidos pela instituição.
O que diz a regra que o Banco do Brasil pretende alterar?
A discussão envolve a Resolução CMN nº 4.966, de novembro de 2021, cujas principais regras contábeis entraram em vigor em janeiro de 2025.
A norma aproximou o sistema financeiro brasileiro dos padrões internacionais de reconhecimento de perdas esperadas, ampliando a importância das avaliações prospectivas de risco.
O modelo divide as operações de crédito em diferentes estágios. Conforme aumenta a probabilidade de inadimplência, também pode crescer a necessidade de provisionamento.
Um detalhe importante é que a regulamentação atual já determina que os bancos considerem as garantias na avaliação das perdas esperadas.
O artigo 40 da resolução estabelece que devem ser analisados aspectos como liquidez, valor provável de recuperação, custos e prazos necessários para executar e vender os bens oferecidos em garantia.
Portanto, a discussão não consiste simplesmente em passar a considerar as terras dos produtores. O que está em jogo é a possibilidade de modificar os critérios de avaliação e o tratamento contábil dessas operações, levando em conta as especificidades do financiamento rural.
Uma eventual flexibilização poderia reduzir a necessidade de novas provisões ou permitir a reversão de parte das despesas reconhecidas anteriormente, desde que atendidos os critérios estabelecidos pelos reguladores.
Por outro lado, uma redução artificial das perdas estimadas poderia transmitir ao mercado uma percepção de risco menor do que a realidade.
Mudança pode facilitar o crédito rural?
Para o produtor brasileiro, a principal questão é saber se uma alteração nas regras poderá melhorar o acesso aos financiamentos.
O Banco do Brasil anunciou, em julho, a destinação de R$ 210 bilhões para a safra 2026/27, mantendo sua posição estratégica no financiamento da agricultura e da pecuária nacional.
Entretanto, a carteira de crédito do agronegócio do banco encolheu 4,3% no terceiro trimestre, segundo os resultados divulgados pela instituição.
Quando um banco enfrenta perdas crescentes e pressão sobre seu capital, a tendência é aumentar a seletividade na concessão de novos empréstimos. Isso pode resultar em exigências adicionais de garantias, análises mais rigorosas de fluxo de caixa e restrições para clientes com histórico recente de dificuldades financeiras.
Uma mudança contábil tecnicamente fundamentada poderia reduzir parte dessa pressão e contribuir para preservar a capacidade de financiamento do BB.
Mas é fundamental destacar: uma eventual alteração nas provisões não representa perdão de dívidas, redução automática dos juros ou aprovação imediata de novos financiamentos.
O produtor continuaria sujeito às condições contratuais e à avaliação de crédito da instituição.
Renegociação das dívidas continua sendo o maior desafio
A tentativa de modificar as regras contábeis ocorre em paralelo às iniciativas de renegociação do endividamento rural.
A recuperação financeira de produtores que enfrentaram perdas climáticas e dificuldades de comercialização é considerada fundamental para evitar que problemas temporários de caixa se transformem em inadimplência prolongada.
Para o Banco do Brasil, renegociar operações economicamente recuperáveis pode ser mais eficiente do que executar garantias e vender propriedades rurais.
Contudo, o sucesso dessa estratégia depende de condições que permitam ao produtor retomar sua capacidade de pagamento.
Alongar uma dívida sem considerar a margem operacional da fazenda, o custo financeiro e a perspectiva de receita pode apenas transferir o problema para as próximas safras.
O desafio, portanto, não está exclusivamente no balanço do banco. Está também na necessidade de recuperar a capacidade de geração de caixa de milhares de operações agropecuárias.
Banco Central terá de equilibrar crédito rural e segurança financeira
A proposta do Banco do Brasil coloca o governo diante de uma discussão delicada.
De um lado, existe a necessidade de preservar o financiamento de um setor essencial para a produção de alimentos, as exportações brasileiras e a atividade econômica de centenas de municípios.
Do outro, o Banco Central precisa assegurar que as instituições financeiras reconheçam adequadamente seus riscos, mantenham capital suficiente e apresentem demonstrações financeiras confiáveis.
Uma regra específica para o agronegócio também precisaria considerar seus efeitos sobre outros bancos e cooperativas que financiam a atividade rural.
O ponto decisivo será diferenciar dificuldades temporárias de pagamento de perdas efetivas de crédito, sem comprometer a transparência dos balanços.
A recuperação do Banco do Brasil não dependerá apenas de uma eventual mudança regulatória. Passará, sobretudo, pela melhora da qualidade da carteira rural, pela recuperação dos créditos em atraso e pela capacidade dos produtores de reorganizar suas finanças.
Para o agronegócio brasileiro, o desfecho dessa discussão poderá influenciar as condições de financiamento das próximas safras. Até lá, a prioridade continua sendo encontrar soluções que mantenham o crédito disponível para quem produz, sem ampliar os riscos de uma crise financeira ainda mais profunda no campo.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


