
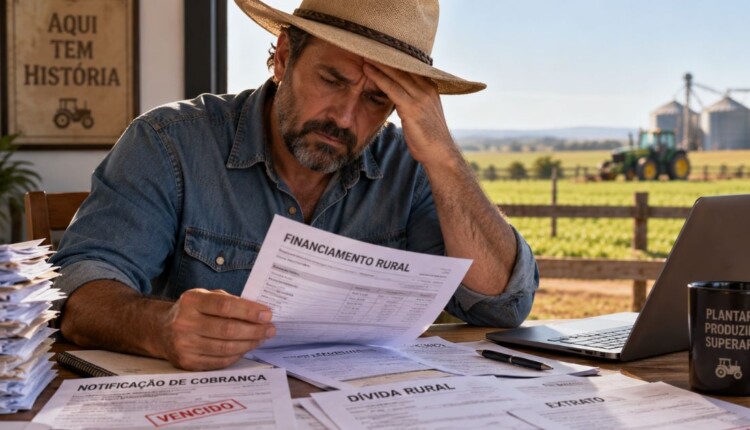
Parcelas acumuladas, renegociações sucessivas, pressão dos bancos e patrimônio dado em garantia podem indicar que o problema deixou de ser apenas financeiro; para a advogada Vanira Araújo, agir antes da execução pode ampliar as alternativas para reorganizar as dívidas e proteger a atividade rural.
O endividamento raramente sai do controle de uma hora para outra. No campo, o problema normalmente começa com uma parcela que ficou pesada depois de uma safra ruim, uma receita menor do que a esperada ou um custo de produção que avançou. Depois vem a renegociação, outro vencimento, uma nova operação para reforçar o caixa e, quando o produtor percebe, parte importante do patrimônio está comprometida com garantias.
É justamente nessa fase que procurar orientação jurídica pode fazer diferença. O produtor não precisa esperar uma ação de execução, uma ordem de busca e apreensão ou um procedimento de leilão para começar a analisar seus contratos.
A advogada Dra. Vanira Araújo, que atua em Direito Bancário e no atendimento a produtores rurais endividados, explica que um dos pontos mais importantes de seu trabalho é identificar o problema antes que a cobrança alcance uma fase mais difícil de administrar.
“Muitos produtores nos procuram quando já estão com medo de perder a fazenda, uma máquina ou outro patrimônio construído durante décadas. Nosso trabalho começa entendendo cada dívida, as garantias envolvidas e quais alternativas jurídicas podem existir antes que a situação avance” – ressaltou a advogada.
A seguir, sete sinais merecem atenção.
1. Uma dívida está sendo feita para pagar outra
O primeiro sinal aparece no caixa.
Quando o produtor começa a contratar novos recursos não para investir ou financiar a próxima safra, mas simplesmente para quitar parcelas de operações anteriores, é importante entender se existe apenas um descasamento temporário ou um problema estrutural de endividamento.
O risco aumenta quando essa estratégia se repete por vários ciclos. A propriedade continua produzindo, mas uma parcela cada vez maior da receita passa a ser consumida pelo serviço da dívida.
Nesse momento, olhar somente para a próxima parcela pode esconder o verdadeiro problema.
2. O produtor já renegociou, mas continua sem conseguir pagar
Renegociar uma dívida pode ser uma solução. Renegociar repetidamente uma obrigação que continua incompatível com a capacidade de pagamento é um sinal de alerta.
Cada nova negociação precisa ser analisada considerando saldo devedor, juros, prazo, fluxo de caixa e garantias.
Uma parcela menor no curto prazo não significa necessariamente uma dívida melhor.
Por isso, segundo Vanira, a análise jurídica deve ocorrer preferencialmente antes da assinatura de um novo acordo.
“Uma proposta que aumenta o prazo pode parecer um alívio imediato, mas o produtor precisa saber qual dívida estará assumindo ao final, quais garantias permanecerão vinculadas e se aquela parcela realmente cabe na capacidade futura da propriedade.”
3. A fazenda ou outros bens importantes foram dados em garantia
Aqui o alerta se torna patrimonial.
Imóveis rurais, máquinas, veículos, produção e outros ativos podem estar vinculados às operações financeiras por diferentes modalidades de garantia.
Se o produtor já não consegue identificar quais bens garantem quais contratos, é hora de organizar a documentação.
É necessário levantar contratos, cédulas, CPRs, aditivos e renegociações e verificar exatamente quais garantias foram constituídas e quais consequências podem decorrer do inadimplemento.
A existência de uma dívida não significa automaticamente que o produtor perderá a fazenda. As consequências dependem da natureza da obrigação, da garantia, do imóvel e das circunstâncias concretas.
Mas descobrir tudo isso somente quando a cobrança já avançou pode tornar a situação muito mais urgente.
4. O banco negou o alongamento ou a prorrogação da dívida
Outro sinal importante aparece quando o produtor sofreu uma dificuldade de pagamento, procurou a instituição financeira e recebeu uma negativa.
Nas operações efetivamente enquadradas como crédito rural, pode ser necessário verificar se estão presentes requisitos para prorrogação ou alongamento.
A Súmula 298 do Superior Tribunal de Justiça estabelece que o alongamento de dívida originada de crédito rural não constitui mera faculdade da instituição financeira, mas direito do devedor nos termos da lei. Decisões recentes do próprio STJ, porém, reforçam que o alongamento não é automático: o produtor precisa demonstrar o preenchimento dos requisitos aplicáveis.
Em outro julgamento publicado em 2026, o STJ destacou a relevância da comprovação da incapacidade de pagamento nas hipóteses normativamente previstas e da formulação adequada do pedido perante a instituição financeira.
Isso torna documentação e timing particularmente importantes.
Laudos, informações de produtividade, documentos que demonstrem perdas, histórico financeiro e os próprios protocolos das solicitações feitas ao banco podem assumir relevância em uma discussão posterior.
5. Chegaram notificações, cobranças formais ou uma citação judicial
Há uma diferença importante entre receber telefonemas de cobrança e descobrir que uma medida judicial já foi ajuizada.
Uma citação em processo de execução não deve ficar na gaveta.
A partir dela podem existir prazos processuais e medidas relacionadas ao patrimônio. O produtor precisa saber qual obrigação está sendo executada, quanto está sendo cobrado, quais garantias estão envolvidas e quais instrumentos de defesa são juridicamente cabíveis.
O mesmo cuidado vale para notificações relacionadas à execução de garantias.
“Quando existe uma cobrança formal ou um processo em andamento, o tempo passa a ser ainda mais importante. O produtor não deve presumir que não existe nada a fazer, mas também não pode imaginar que simplesmente ignorar a cobrança fará o problema desaparecer.”, ressalta Vanira.
6. Trator, colheitadeira ou fazenda começaram a entrar na discussão
Esse é um dos sinais mais graves.
Quando a conversa deixa de ser apenas sobre parcelas atrasadas e passa a envolver busca e apreensão de máquinas, penhora, execução de garantias ou possível alienação de imóvel, o patrimônio produtivo pode estar entrando diretamente na disputa.
Nessa fase, cada contrato precisa ser estudado individualmente.
Não existe uma “blindagem” automática do patrimônio rural contra toda e qualquer dívida. Por outro lado, também não é correto concluir que toda cobrança permitirá ao credor tomar qualquer bem da propriedade.
A natureza da operação, o tipo de garantia, as características do bem e o estágio da cobrança fazem diferença.
Por isso, o trabalho jurídico deve identificar o que efetivamente está em risco e quais medidas são cabíveis naquele caso.
7. O produtor já não sabe exatamente quanto deve
Talvez esse seja o sinal mais simples — e um dos mais importantes.
Quando existem tantas operações, CPRs, financiamentos, renegociações e vencimentos que o produtor já não consegue responder com segurança quanto deve, para quem deve e quais bens estão comprometidos, a dívida precisa ser organizada antes de qualquer nova decisão.
É o que a equipe da Dra. Vanira trata como um verdadeiro raio-X do endividamento.
O levantamento deve identificar credores, contratos, saldos, vencimentos, garantias, operações renegociadas, ações judiciais existentes e capacidade de geração de caixa.
Somente depois desse diagnóstico é possível avaliar caminhos como negociação extrajudicial, revisão de determinadas condições contratuais, prorrogação ou alongamento quando preenchidos os requisitos, defesa em processos existentes ou, nos quadros mais complexos, a análise de uma eventual recuperação judicial.
Procurar ajuda jurídica não significa necessariamente entrar na Justiça
Esse é um ponto importante.
A atuação de um advogado especializado não começa necessariamente com uma ação judicial.
Em muitos casos, o primeiro trabalho é justamente evitar que a situação chegue a esse estágio.
A equipe pode analisar contratos, organizar o passivo, identificar garantias, avaliar propostas apresentadas pelos credores e verificar quais alternativas jurídicas existem para aquela operação.
Vanira afirma que já acompanhou dezenas de produtores rurais diante de situações em que o receio central era justamente perder um patrimônio construído durante uma vida.
“Já ajudamos dezenas de produtores que chegaram até nós com esse medo: perder a terra, as máquinas ou o patrimônio que a família levou uma vida inteira para construir. Cada caso tem suas particularidades, mas existe uma coisa que sempre reforçamos: quanto mais cedo o produtor conhece juridicamente sua dívida, melhores são as condições para tomar decisões conscientes e buscar uma solução” – revelou a advogada.
O patrimônio de uma vida não deveria ser analisado somente quando chega o leilão
A principal mensagem ao produtor endividado é justamente essa.
Não é preciso esperar a fazenda entrar em processo de alienação, a máquina ser objeto de busca e apreensão ou o oficial de Justiça chegar à propriedade para descobrir quais alternativas existem.
O STJ mantém o entendimento de que o alongamento do crédito rural pode constituir direito do devedor quando atendidos os requisitos legais; ao mesmo tempo, julgados recentes demonstram que a comprovação desses requisitos é decisiva.
Isso reforça a importância de agir enquanto documentos podem ser organizados, pedidos podem ser formalizados e contratos podem ser analisados com antecedência.
Sua dívida rural apresenta algum desses sinais?
Se você está renegociando dívidas sucessivamente, não consegue mais pagar os financiamentos, teve um pedido de prorrogação negado, possui fazenda ou máquinas dadas em garantia ou já recebeu uma cobrança judicial, o momento de analisar juridicamente a situação pode ser agora.
Para mais informações, entre em contato com o escritório Vanira Araújo & Advogados e conheça a atuação da equipe em Direito Bancário e questões relacionadas ao endividamento rural. Fale diretamente pelo WhatsApp.
Dra. Vanira Araújo é advogada especialista em Direito Bancário e atua na análise de dívidas, contratos financeiros, renegociações, execuções e estratégias jurídicas relacionadas ao endividamento rural.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias
Não é permitida a cópia integral do conteúdo acima. A reprodução parcial é autorizada apenas na forma de citação e com link para o conteúdo na íntegra. Plágio é crime de acordo com a Lei 9610/98.
