

Se vai faltar leite de forma estrutural, os preços em algum momento mudarão de patamar, independentemente dos custos. E o leite ficará mais rentável.
O mundo do leite aparentemente vive um dilema. As projeções de demanda para o longo prazo (20-30 anos) sempre são favoráveis: teremos quase 10 bilhões de habitantes; a porcentagem de população que vive nas cidades aumentará, demandando alimentos; a renda média do habitante global subirá, estimulando o consumo e há um processo de “ocidentalização” de hábitos, em que lácteos fazem parte da dieta há milênios.
Em 2020, no Dairy Vision, o especialista Lukasz Wyrzykowski, do IFCN, mostrou que a produção de leite precisará subir 60% de 2019 a 2050. A questão é que os principais fornecedores de leite estão tendo dificuldades de elevar a produção.
A Nova Zelândia, líder mundial nas exportações, estagnou em 22 bilhões de kg de leite. Nos últimos 10 anos, a produção lá cresceu só 0,3% ao ano, contra 3,9% no decênio anterior. A Europa, também exportadora tradicional, também patina: a EU-28 (considerando os 27 países que compõem a União Europeia mais a Inglaterra) produziu menos em 2020 do que em 2008. Só os Estados Unidos estão um pouco melhores: cresceram 1,2% ao ano nos últimos 10 anos, embora tivessem crescido 1,7% ao ano no decênio anterior, portanto, com tendência de menor crescimento.
Olhando para o nosso quintal, a situação não é diferente. Uruguai: menos de 1% ao ano nos últimos 10 anos, contra significativos 6% no decênio anterior; Argentina: míseros 0,4% ao ano nos últimos 10 anos, contra 3,5% no decênio anterior; e, claro, o Brasil, que apesar de não ser exportador, tem obviamente o nosso interesse: também crescimento quase zero nos últimos 10 anos (os mesmos 0,4% ao ano da Argentina), contra 4,1% no período anterior.
É surpreendente que países tão distantes e com estruturas de produção e mercado totalmente diferentes tenham apresentado resultado semelhante no espaço de 20 anos. Talvez isso ocorra porque o mercado de lácteos ainda é bastante regulamentado (leia-se protegido) em vários países, e ainda existem apoios à atividade (como é o caso da Europa – leia-se subsídios).
Uma visão mais liberal iria pela análise oposta: os mercados estão mais conectados e os efeitos se refletem de forma semelhante em locais diversos. Embora parte disso é verdade, como veremos abaixo, não há como deixar de lado a primeira hipótese, que retarda os ajustes que ocorreriam em um ambiente de mercado mais livre.
Há vários pontos a se destacar e perguntas a se fazer diante desses números. O primeiro questionamento óbvio é por qual razão a produção global deixou de crescer? Aqui, há aspectos que são comuns aos diversos países e outros que são mais prevalentes em determinadas regiões. Entre os comuns, está a concorrência com outras atividades agrícolas (exceto a Nova Zelândia, onde a produção de grãos é pouco relevante), a escassez de mão-de-obra, o aumento dos custos de produção, tornando a atividade menos rentável ou pelo menos mais arriscada como negócio, e os eventos climáticos extremos, que são mais frequentes.
No caso da Europa e Nova Zelândia, destacam-se as restrições ambientais cada vez mais rigorosas, dificultando e até impedindo o aumento dos rebanhos e/ou a conversão de novas propriedades em fazendas leiteiras, o que pode significar oportunidades para outras regiões.
Para o Brasil (mas não só para ele, sendo a Europa também um exemplo), há um processo de transição de sistema de produção e escala produtiva, cujo resultado até então tem sido um jogo de soma zero: o leite dos que saem da atividade mal e mal é compensado pelo leite dos que investem. Pelo menos por enquanto.
Vai faltar leite?
O IFCN, que hoje é provavelmente a entidade com a melhor compreensão da situação macro da atividade no mundo, aponta que esse novo paradigma, em que a oferta não é mais uma realidade dada, fará com que os laticínios tenham dificuldade de garantir o suprimento de leite. Maior escassez de leite e produtores de maior porte, mais bem informados e com mais opções de comercialização, criarão desafios para laticínios desses mercados em que há historicamente pouca concorrência na captação de leite.
Aliás, esse foi um dos temas de uma das mesas redondas que fizemos no Interleite Sul, com a coordenação e participação do Valter Galan e do Vinicius Nardy, do nosso time, e que contou com a presença de produtores e indústrias. A visão deles é que há tendência de que contratos sejam algo relevante para os laticínios no futuro, e que os produtores irão precisar de um “prêmio de fidelidade” para compensar a opção pelo relacionamento em razão das oportunidades. Esse tema também será discutido no painel de abertura do Interleite Brasil, entre 2 e 3 de agosto, em Goiânia.
Se vai faltar leite de forma estrutural, os preços em algum momento mudarão de patamar, independentemente dos custos. E o leite ficará mais rentável.
O IFCN cita que a elasticidade-preço dos lácteos não é mais tão relevante quanto no passado. Mas, será mesmo? Acredito que sim para os países com alta renda per capita, em que o custo dos alimentos como percentual dos gastos é mais baixo e o hábito de consumo de lácteos, mais arraigado. Basta ver o decréscimo no consumo que tivemos no Brasil nos últimos 7-8 anos, fruto da combinação de preços elevados e aperto da renda.
Preços mais elevados irão, a nível global, reduzir o crescimento da demanda, e um novo equilíbrio tende a ser encontrado. Nesse caso, não cresceremos 60% em demanda e produção até 2050, mas alguma coisa abaixo (ou bem abaixo) disso. Nessa análise, não estamos considerando o efeito de bebidas concorrentes (e ingredientes concorrentes, principalmente), mas tão somente o fato de que lácteos estruturalmente mais caros tendem a afetar a demanda em países nos quais a renda é uma restrição.
Trazendo a análise mais para o presente, chama a atenção o fato de que, mesmo com crescimento quase nulo dos principais exportadores em uma década, os preços internacionais não decolaram, como era de se esperar diante do aumento da população global, urbanização, ocidentalização e (algum) aumento na renda per capita nesse período.
De fato, os valores do GDT (leilão que baliza os preços externos) apontaram média de US$ 3.337/tonelada de leite em pó entre 2010 e 2016, e praticamente o mesmo valor de 2017 até agora: US$ 3.338/tonelada. Zero de aumento, e teve inflação em dólar. Ou seja, os valores caíram, se corrigidos pela inflação. E a dependência da China continua deixando o mercado muito volátil, o que mostra que o mercado internacional pouco mudou nos últimos anos.
O que explicaria isso? Será que a produção global está aumentando de forma compatível com a maior demanda em países que deveriam estar demandando mais leite importado, mantendo o mercado internacional anêmico mesmo sem o leite dos exportadores tradicionais? Ou será que as perspectivas globais de aumento da demanda estão superdimensionadas, e os reflexos já aparecem nos dados desses últimos 10 anos?
Boas questões!
Por Marcelo Pereira de Carvalho, para o Milk Point

Conab realiza leilões para compra de até 224 mil t de milho para formar estoques
O milho será recebido em unidades armazenadoras localizadas na Bahia, Distrito Federal, Goiás, Maranhão, Minas Gerais, Mato Grosso do Sul, Mato Grosso e Rio Grande do Sul.
Continue Reading Conab realiza leilões para compra de até 224 mil t de milho para formar estoques
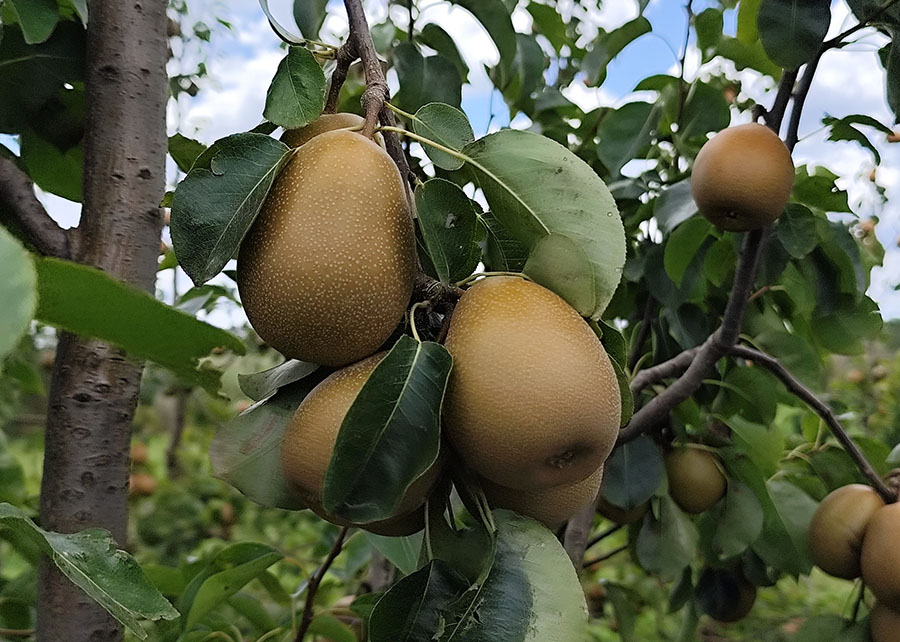
Embrapa apresenta nova cultivar de pera adaptada ao Sul do Brasil
Reúne características de interesse para o cultivo no Sul do Brasil, como adaptação às condições climáticas da região, potencial produtivo, qualidade dos frutos e capacidade de conservação pós-colheita.
Continue Reading Embrapa apresenta nova cultivar de pera adaptada ao Sul do Brasil

China deve retomar compra de carne bovina para cota 2027, diz analista da Datagro
A expectativa é de retomada das compras chinesas no quarto trimestre, após a forte desaceleração provocada pelo limite estabelecido por Pequim para 2026.
Continue Reading China deve retomar compra de carne bovina para cota 2027, diz analista da Datagro
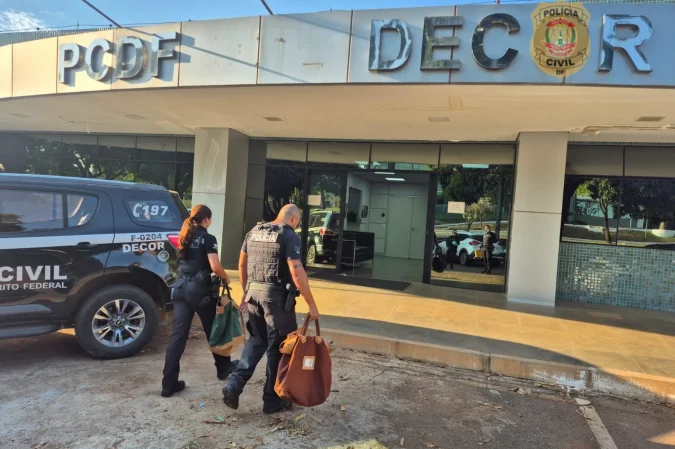
Empresa fictícia entra na mira da polícia em esquema com soja e dívida tributária de R$ 39,6 milhões
Operação Lastro Oco apura suspeitas de irregularidades fiscais, lavagem de dinheiro e falsidade ideológica envolvendo cargas agrícolas do PAD-DF.

Colheita de café na área de atuação da Cooxupé atinge 97,3%
A cooperativa reúne cerca de 22 mil cafeicultores e acompanha semanalmente o andamento dos trabalhos no campo durante a safra.
Continue Reading Colheita de café na área de atuação da Cooxupé atinge 97,3%

Anec eleva previsão de exportação de soja para 8,32 milhões de toneladas
Se confirmado, o volume representará alta de 19,3% em comparação com os 6,97 milhões de toneladas embarcados em igual mês de 2025.
Continue Reading Anec eleva previsão de exportação de soja para 8,32 milhões de toneladas
