
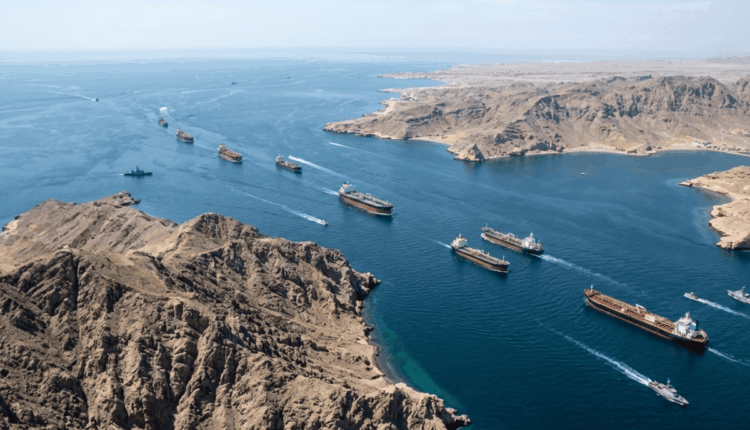
Estreito concentra parcela relevante do comércio mundial de ureia, amônia e matérias-primas; para o Brasil, que importa cerca de 85% dos fertilizantes que utiliza, pressão pode chegar pelo preço, frete e disponibilidade.
A crise no Estreito de Hormuz passou a representar uma ameaça que vai muito além do petróleo. A interrupção e a forte redução do tráfego marítimo em uma das rotas comerciais mais estratégicas do planeta colocaram o mercado internacional de fertilizantes no centro das preocupações das Nações Unidas, com potencial para elevar custos agrícolas, comprometer o uso de nutrientes nas lavouras e, em um cenário prolongado, afetar a própria produção mundial de alimentos.
O problema ganha dimensão especial para o Brasil. Embora o país tenha diversificado seus fornecedores ao longo dos últimos anos, cerca de 85% dos fertilizantes utilizados pela agricultura brasileira ainda vêm do exterior. Isso significa que uma crise capaz de retirar volumes relevantes do mercado internacional pode atingir o produtor brasileiro mesmo quando o adubo comprado pelo país não saiu diretamente do Golfo Pérsico. O impacto ocorre pela formação global dos preços, pelo custo da energia, pelo frete marítimo e pela disputa entre grandes importadores por cargas disponíveis.
Quando se fala no Estreito de Hormuz, a primeira associação costuma ser com petróleo e gás. Para a agricultura, porém, a importância da passagem é igualmente relevante.
Dados apresentados pela Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) indicam que entre 20% e 30% dos fertilizantes comercializados internacionalmente passam pela região. O Golfo responde ainda por aproximadamente 30% a 35% do fornecimento mundial de ureia, além de parcelas importantes das exportações de amônia e enxofre.
Os números da International Fertilizer Association (IFA) dimensionam melhor a exposição. Países ligados ao Golfo respondiam por aproximadamente:
- 34% do comércio mundial de ureia;
- 23% do comércio mundial de amônia;
- 18% do comércio de MAP e DAP, importantes fontes de fósforo;
- 49% do comércio internacional de enxofre, matéria-prima fundamental para a cadeia de fertilizantes fosfatados.
Somente de ureia, cerca de 18,5 milhões de toneladas eram exportadas anualmente pela rota de Hormuz, de acordo com estimativas da entidade.
Não significa que todo esse volume desapareça automaticamente do mercado diante de uma interrupção. Alguns países possuem alternativas portuárias ou logísticas. O problema é que substituir rapidamente uma rota dessa dimensão envolve custos, limitações físicas e riscos adicionais.
O choque já começa antes de faltar fertilizante
Um dos pontos mais importantes para compreender a crise é que o fertilizante não precisa desaparecer dos armazéns para que o produtor seja afetado.
O primeiro movimento normalmente ocorre no mercado internacional.
Com menor previsibilidade de embarques, compradores disputam cargas alternativas. Seguradoras passam a cobrar mais para operar em áreas de risco. Fretes aumentam. Importadores antecipam compras. E fornecedores fora da região passam a reajustar suas ofertas diante de um mercado mais apertado.
Em setembro, a FAO informou que os efeitos da crise já haviam provocado uma forte desorganização do mercado. Segundo o organismo, os preços do DAP haviam avançado 26%, enquanto entre 1,5 milhão e 3 milhões de toneladas de fertilizantes por mês chegaram a enfrentar atrasos no comércio internacional.
O efeito também passou pelo mercado energético. O gás natural é uma das principais matérias-primas da fabricação de fertilizantes nitrogenados.
Na produção de nitrogenados, o gás pode representar entre 60% e 80% do custo industrial, dependendo da planta e das condições de mercado.
Isso cria um segundo canal de pressão: mesmo uma fábrica localizada fora do Golfo pode produzir fertilizante mais caro caso a crise provoque valorização internacional do gás.
Brasil está distante de Hormuz, mas não do preço internacional
Para o produtor brasileiro, esse é provavelmente o ponto mais relevante.
O Brasil responde por aproximadamente 8% do consumo mundial de fertilizantes e ocupa uma das primeiras posições globais entre os consumidores. Soja, milho e cana-de-açúcar, juntos, concentram mais de 73% do consumo nacional.
Ao mesmo tempo, a produção doméstica ainda é insuficiente.
Dados do Ministério da Agricultura mostram que aproximadamente 85% dos fertilizantes utilizados no país são importados.
Essa combinação transforma o Brasil em um grande comprador estrutural do mercado internacional.
Por isso, não é necessário que o país dependa exclusivamente de fornecedores localizados atrás do Estreito de Hormuz para sentir os efeitos da crise.
Imagine que um importador brasileiro compre ureia de outro grande produtor mundial. Se milhões de toneladas do Golfo deixam temporariamente de chegar aos compradores tradicionais, esses mesmos países passam a procurar produto em outros mercados.
É essa redistribuição das compras que pode elevar as cotações internacionais.
O fertilizante disponível continua existindo, mas passa a ser disputado por mais compradores.
Safra brasileira aumenta a importância do momento
A preocupação chega em um período particularmente sensível para o agronegócio brasileiro.
O plantio da safra 2026/27 avança em importantes regiões produtoras, enquanto empresas, cooperativas e agricultores também começam a olhar para as necessidades das culturas seguintes.
Uma parcela relevante dos fertilizantes utilizados na soja já costuma estar comprada antes do plantio. Por isso, uma eventual escalada internacional não significa necessariamente uma alteração imediata dos custos de todas as lavouras que estão sendo implantadas agora.
O risco cresce à medida que a crise se prolonga.
Compras destinadas ao milho segunda safra, às culturas de inverno, à cana-de-açúcar e principalmente à formação de preços para os próximos ciclos podem incorporar custos maiores.
Essa diferença de tempo é fundamental.
Uma crise prolongada em Hormuz tende a aparecer primeiro nas cotações internacionais e nas negociações de reposição dos importadores antes de chegar efetivamente ao custo final de uma nova safra.
Ureia está entre os produtos mais vulneráveis
Entre os principais fertilizantes, a ureia merece acompanhamento especial.
O produto é uma das fontes de nitrogênio mais utilizadas na agricultura mundial e possui forte ligação com produtores do Oriente Médio.
A concentração da oferta significa que uma restrição prolongada pode provocar rearranjos rápidos no comércio internacional.
Para o Brasil, o impacto varia entre culturas.
Na soja, que realiza fixação biológica de nitrogênio e demanda muito menos fertilizante nitrogenado que outras culturas, o efeito direto da ureia é menor.
No milho, trigo, café, cana-de-açúcar, pastagens e diversas outras atividades, entretanto, o nitrogênio possui participação muito mais relevante no custo de adubação.
Além disso, a crise não está limitada ao nitrogênio.
Problemas no transporte de amônia e enxofre podem alcançar indiretamente a produção de fertilizantes fosfatados em outros países.
Fósforo também preocupa
O enxofre é um dos componentes menos conhecidos pelo público fora da indústria, mas ocupa posição estratégica na fabricação de fertilizantes fosfatados.
A IFA estima que aproximadamente 49% do comércio mundial de enxofre esteja associado aos países mais expostos às rotas do Golfo.
O produto é utilizado na produção de ácido sulfúrico, fundamental para transformar a rocha fosfática em fertilizantes disponíveis para a agricultura.
Por isso, uma interrupção prolongada pode produzir efeitos em cadeia.
Não se trata apenas de um navio carregado de DAP ou MAP que deixa de chegar ao destino. A falta ou o encarecimento de uma matéria-prima pode reduzir a produção de fertilizantes em fábricas instaladas milhares de quilômetros distante de Hormuz.
É essa interdependência que torna a crise particularmente difícil de administrar.
ONU teme efeito sobre produção mundial de alimentos
A preocupação das Nações Unidas está justamente na etapa seguinte.
Se os fertilizantes permanecem caros ou escassos por tempo suficiente, agricultores com margens menores tendem a reduzir doses, substituir produtos ou simplesmente diminuir investimentos.
O resultado não aparece imediatamente.
A consequência surge meses depois, na produtividade.
A FAO já alertou que a escassez de fertilizantes provocada pelas interrupções comerciais pode reduzir rendimentos agrícolas e apertar a oferta mundial de alimentos ao longo do fim de 2026 e em 2027.
Esse efeito tende a ser mais severo em países pobres e altamente dependentes de importações, onde os produtores têm menos acesso a crédito ou capacidade financeira para absorver uma alta repentina dos insumos.
Forma-se, assim, uma cadeia de transmissão:
menos fertilizante disponível → fertilizante mais caro → menor aplicação → produtividade mais baixa → oferta de alimentos mais apertada → pressão sobre preços.
O tamanho de cada etapa dependerá principalmente da duração da crise.
Estoques evitam impacto imediato, mas não eliminam o risco
Há uma diferença importante entre uma crise logística de semanas e uma interrupção de vários meses.
Estoques existentes nos países consumidores, produtos já contratados e cargas em trânsito conseguem amortecer parte do impacto inicial.
É por isso que grandes choques no transporte marítimo nem sempre aparecem imediatamente no preço pago pelo agricultor.
O problema ocorre quando é necessário repor esses estoques.
Nesse momento, importadores precisam voltar ao mercado internacional. Caso a oferta ainda esteja restrita, a disputa por cargas aumenta.
Para uma potência agrícola como o Brasil, essa dinâmica merece atenção porque o volume necessário para abastecer a produção nacional é gigantesco.
Dados da Associação Nacional para Difusão de Adubos mostram a dimensão do mercado: somente em janeiro de 2026, as importações brasileiras de fertilizantes intermediários alcançaram 3,167 milhões de toneladas.
Não há substituição rápida para um fluxo dessa magnitude.
Crise reforça debate sobre produção nacional
A turbulência também recoloca no centro das discussões o esforço brasileiro para reduzir a dependência externa.
O Plano Nacional de Fertilizantes estabelece como objetivo ampliar significativamente a produção doméstica ao longo das próximas décadas. A meta é alcançar capacidade nacional equivalente a aproximadamente 45% a 50% da demanda interna até 2050.
Em setembro, o país avançou nesse sentido com a criação do Programa de Desenvolvimento da Indústria de Fertilizantes (Profert), destinado a estimular investimentos na fabricação doméstica de fertilizantes e matérias-primas.
O programa tem justamente entre seus objetivos reduzir a dependência externa, diminuir custos na cadeia agropecuária e aumentar a segurança de abastecimento.
A crise de Hormuz expõe por que essa discussão não se resume à política industrial.
Para um dos maiores produtores agrícolas do mundo, fertilizante também passou a ser uma questão de segurança estratégica.
O que o produtor brasileiro deve observar agora
No curto prazo, o principal indicador não é apenas saber se navios estão conseguindo atravessar Hormuz.
O produtor precisa acompanhar uma combinação de fatores: preços internacionais de ureia, MAP e DAP; custo do gás natural; fretes marítimos; disponibilidade de cargas; relação de troca entre fertilizantes e grãos; câmbio; além das posições de compra dos importadores brasileiros.
Uma eventual normalização do tráfego pode aliviar rapidamente alguns prêmios logísticos.
Por outro lado, quanto maior a duração da restrição, maior a possibilidade de o problema deixar de ser apenas logístico e passar a afetar a disponibilidade física de nutrientes no mercado mundial.
É justamente esse cenário que preocupa organismos internacionais.
A crise mostra ainda que a vulnerabilidade da agricultura moderna não está apenas dentro da porteira. Uma passagem marítima com poucas dezenas de quilômetros de largura, localizada a milhares de quilômetros das lavouras brasileiras, pode interferir no custo de produção de soja, milho, café, cana e outras culturas.
No caso de Hormuz, petróleo, gás, fertilizantes e alimentos fazem parte da mesma equação.
E, para o agronegócio brasileiro, o maior risco não é necessariamente ficar sem adubo no curto prazo, mas precisar disputar fertilizantes mais caros em um mercado mundial com oferta menor e demanda praticamente inalterada.
Quer ficar por dentro do agronegócio brasileiro e receber as principais notícias do setor em primeira mão? Para isso é só entrar em nosso grupo do WhatsApp (clique aqui) ou Telegram (clique aqui). Você também pode assinar nosso feed pelo Google Notícias.


